




Здравствуйте! Работаем в ЗУП КОРП 3.1.37.54.
18 декабря 2025 года самозанятому, в рамках заключенного с ним договора на оказание услуг, было перечислено 200 000 руб. После сдачи 6-НДФЛ за 2025 год из налоговой поступило Требование о представлении пояснений, из которого следует, что мы занизили базу для исчисления страховых взносов и НДФЛ, т.к. самозанятый являлся нашим сотрудником, и необходимости предоставить уточненные расчеты по страховым взносам и 6-НДФЛ.
Самозанятый, действительно, являлся нашим сотрудником до августа 2025 года. Мы ознакомились со статьей «Договор с самозанятым стал трудовым или обычным договором ГПХ – как учесть ЗУП 3.1», но там рассматривается пример доначисления налогов и взносов внутри одного года и ошибка обнаружена налоговым агентом. В нашем же случае ошибка обнаружена в ходе камеральной проверки и уже в следующем году.
Как теперь отразить в программе доначисление взносов и НДФЛ, учитывая положения п. 10 ст. 226 НК РФ, и желание ИФНС получить уточненный РСВ и 6-НДФЛ за 2025 год.
 Макс
 ВКонтакте
Комментарии закрыты.

Здравствуйте!
Порядок действий будет одинаковым не зависимо от того обнаружена ли ошибка налоговым агентом или в ходе камерально проверки.
У нас в статье рассматривается порядок действий на примере 1, когда нужно отразить доход сотрудника с декабря 2023 по сентябрь 2025. То есть тоже рассматривается корректировка за текущий и прошлый год.
Суть в том, что изначально отражаем начисление (доначисление) текущим месяце (договор ГПХ или трудовой договор) и проводим техническую ведомость на выплату.
А затем перебрасываем доход и налоги в прошлый период, чтобы сдать корректировки РСВ и 6-НДФЛ
В статье рассматривается перерасчет за текущий и прошлый год в Примере 1 (этот способ можно применять не только к трудовому договору, но и договору ГПХ):
— Шаг 6 (из статьи). «Пересчитываем взносы и формируем корректирующие РСВ и ЕФС-1 Раздел 2» (Вариант 2)
Используем для корректировки учета взносов два вида документов:
1) Доходы редактируем документом Операция учета взносов (Налоги и взносы – Операции учета взносов) переносим из текущего месяца в прошлые (чтобы сдать корректировку за прошлый период):
— одним документом сторнируем начисление в текущем месяце
— добавляем доход в учете взносов в нужные месяцы прошлого периода с помощью документа Операция учета взносов — по одному документу на каждый месяц.
2) Далее пересчитаем взносы документом Перерасчет страховых взносов. По кнопке Рассчитать программа исчислит взносы для каждого месяца автоматически:
— за текущий год
— и за прошлый год
3) В результате мы перенесем доход и взносы в прошлый период для сдачи РСВ.
Корректировки РСВ сдаем последовательно, сначала за 9 месяцев, затем за год.
Шаг 9 (из статьи). «Отражаем налог и доходы в учете по НДФЛ»
— Сначала отразим в учете НДФЛ реальные даты получения дохода документом Операция учета НДФЛ (Налоги и взносы – Операции учета по НДФЛ):
— Для этого на вкладке Доходы указываем с минусом сумму выплаты по ранее введенной технической ведомости.
— Далее вводим в документ реальные даты и суммы выплат. Взять их можно из бухгалтерской программы.
— Теперь, когда в учете по НДФЛ отражены реальные даты, пересчитаем налог документом Перерасчет НДФЛ — на каждый год (текущий и прошлый) вводим отдельный документ.
На всякий случай повторяю ссылку на статью Договор с самозанятым стал трудовым или обычным договором ГПХ – как учесть ЗУП 3.1
Т.е. Вам нужно будет оставить суммы, которые были перечислены, а сверху накрутить НДФЛ 15%?
Например:
— перечислено 100 000 руб.
— расчет НДФЛ 15%
100 000 /85 *15 = 17 647
— проверяем
начислено всего 117 647
НДФЛ 15% = 117 647 * 15% = 17647
Если все так, то по моему мнению мы можем использовать способ, который предложен выше.
Нам ведь нужно не просто сдать корректировки отчетов в налоговую, но и переоформить договор на ГПХ (или трудовой) — отчитаться в СФР ЕФС-1 подраздел 1.1
Я тоже так понимаю, что стр. 170 не заполняем, ведь у нас НДФЛ будет уплачен (и отражен, как удержанный) и неудержанного налога не будет.
У вас не получается подобрать сотрудника в ведомость? Попробуйте по кнопке Подбор и снимите флажок «Сотрудники работающие…)
Здравствуйте!
Да, если удержать налог не из чего (дохода нет), то ведомость не заполняем. В таком случае удержанный НДФЛ можем отразит документом Операция учета НДФЛ, заполнить вкладку Удержано по всем ставкам.
Как отразить удержанный НДФЛ документом Операция учета НДФЛ разбираем в статье — Пример 4: Исправление ошибок в учете по НДФЛ
Речь про дату заключения договора ГПХ для отражения в ЕФС-1 подраздел 1.1?
В данном случае мы смотрим на фактическую дату заключения договора и логично, что договор заключался в декабре 2025, а не в 2026 году.
Посмотрите пожалуйста шаг 1 и шаг 2 в примере 2 из статьи. В статье предлагаем:
— При заполнении реквизита документа Договор (работы, услуги) — Дата – указать текущую дату, чтобы «оставить в программе аудиторский след»
— Т.к. по умолчанию для мероприятия Начало договора ГПХ — это дата регистрации документа Договор (работы, услуги) далее исправляем дату документа-основания при помощи документа Регистрация трудовой деятельности по кнопке Изменить — указываем фактическую дату заключения договора в декабре 2025.
Здравствуйте!
1. По поводу долга работника. Получается, что Вы отразили выплату полностью в начисленной сумме, без отражения удержанного НДФЛ? Т.е. ту сумму, которую фактически получил договорник? В учете НДФЛ мы удержанный налог отразили Операцией учета НДФЛ и неудержанного налога нет.
Можно настроить техническое начисление (необлагаемое) и начислить его сотруднику в сумме долга, как предлагается в статье (смотрите шаг 1и 2): Как в ЗУП 3.1 списать долг сотрудника по истечении 3 лет
2. По вопросу: «И по какому из двух примеров, разобранных в статье, переносить данные в бухгалтерскую базу?»
Разница между Примером 1 и 2 в основном в том сколько документов перерасчет страховых взносов заполняли один или несколько:
— Если один, то действуем согласно примера 1
— Если несколько, то действуем согласно примера 2
Да могу смоделировать именно вашу ситуацию. Для подготовки ответа мне потребуется время.
Прежде,чем моделировать порядок действий предлагаю уточнить некоторые моменты.
Правильно понимаю, что после поступления требования от налоговой Вы переквалифицировали договор с самозанятым в договор ГПХ?
Главный вопрос, от которого зависит, как отразить корректировку- это какую сумму решено отразить в договоре ГПХ?
Здесь есть нюанс — договорник получил на руки 200 000 руб.
Принято решение, что исполнитель не будет возвращать 13% суммы НДФЛ, который не удержали при выплате, верно?
Т.е. исходя из суммы договора 200 000 у работодателя — как налогового агента есть обязанность:
— исчислить и удержать 15% НДФЛ = 30000
— выплатить доход за минусом удержанного НДФЛ 170 000 руб.
Но договорнику фактически выплатили 200 000 руб.
— в результате образуется переплата 30 000 руб.
Есть несколько вариантов:
Вариант 1
Если хотят НДФЛ заплатить за счет организации, то часто приходят к решению накрутить НДФЛ сверху на сумму изначального договора.
И как результат увеличивают сумму договора, чтобы на руки за минусом НДФЛ оставить фактически полученную сумму 200 000 руб.
Например:
— рассчитаем сумму договора ( с учетом + НДФЛ 15%) 200 000 /85* 100 = 235 294
— в результате сумму договора увеличиваем 235 294 руб.
— НДФЛ будет равен 235 294 * 15% = 35294
— Сумма к выплате 235 294 — 35 294 = 200 000
Т.е. при таком варианте сотрудник а руки получил правильно 200 000 руб. и долга за сотрудником не остается
Но при это с полной суммы договора 235 294 нужно начислить страховые взносы.
По моему мнению такое решение вполне логично и удобно тем, что за сотрудником не остается долга
Например, с исполнителем договорились ,что он выполнит работу получив на руки 200 000 руб.
Если бы сразу было известно о необходимости удержать 15%, то сумму договора изначально увеличили бы с учетом налога в 15%
Вариант 2
Сумму договора оставляют 200 000 руб.
У договорника образуется долг по НДФЛ 30000 руб.
Но у договорника есть доходы из которых удерживают задолженность по НДФЛ. (Например договорник работает в данной организации и получает доход их которого можно удержать НДФЛ.)
Вариант 3
Сумму договора оставляют 200 000 руб.
У договорника образуется долг по НДФЛ 30000 руб.
Но у договорника нет дохода из которого можно удержать долг по НДФЛ
Принято решение простить (списать) догл, как это сделать разбираем в статье Как в ЗУП 3.1 списать долг сотрудника по истечении 3 лет
При этом, обратите внимание, что если делать все правильно с точники зрения закона, то в момент прощения долга работника, образуется доход, который должен облагаться НДФЛ (Письмо Минфина России от 27.05.2022 г. N 03-04-06/50088). Т.е. 30 000, которые прощаем — становятся доходом, с которых нужно удержать НДФЛ.
Вариант 4
Сумму договора оставляют 200 000 руб.
У договорника образуется долг по НДФЛ 30000 руб.
Но у договорника нет дохода из которого можно удержать долг по НДФЛ
Передают неудержанный НДФЛ на взыскание в налоговый орган и закрывают взаиморасчеты с сотрудником документом документом Операция учета НДФЛ: Излишне удержанный налог — как отразить в 6-НДФЛ и списать «хвосты»
Напишите пожалуйста, какой из вариантов будем рассматривать.
Можете предложить свой вариант или дополнительно описать условия, которые нужно учесть.
Здравствуйте!
Можем создать «технический» документ Возврат сотрудником задолженности для того чтобы закрыть взаиморасчеты с сотрудником.
Проверила в демобазе ЗУП документ Возврат сотрудником задолженности заполняется автоматически на сумму долга и сальдо по сотруднику обнуляется.
Поэтому можно воспользоваться таким способом. Дополнительно в комментарии можно написать, что это технический документ закрывает взаиморасчеты с сотрудником.
Сейчас моделирую Ваш случай и в ближайшее время, (около 30 минут ) отправлю ответ.
Правильно понимаю, что мы не хотим включать удержанный НДФЛ в отчет за 2025 год, т.к. фактически он в 2025 году не был удержан?
И удержанный будем показывать уже в отчете за 1 кв.2026?
В этом случае:
— НДФЛ удержан на момент сдачи корректировки 6-НДФЛ уже в 2025 году.
— Поэтому т.к. на момент сдачи отчета НДФЛ был удержан в Приложении 1 Заполняем НДФЛ, как удержанный
В Разделе 1 и 2 годового отчета за 2025 год сумму удержанного НДФЛ по договорнику не показываем , но стр. 170 не заполняем (т.к. на момент сдачи отчета НДФЛ удержан)
Сложность в том, что по новым правилам удержать ранее не удержанный за прошлый год НДФЛ мы можем только до 31.01.2026:
— С 2025 года удерживать налог прошлого года можно до 31 января включительно: Можно ли удерживать долг по НДФЛ в 2025 году за 2024?
— Если на 1 февраля текущего года останутся суммы неудержанного НДФЛ за прошлый год, то этот налог организация удержать уже не может. Сведения о таком неудержанном налоге следует передать на взыскание в ФНС в составе годового 6-НДФЛ: Неудержаный налог — как отразить в 6-НДФЛ и списать «хвосты»
Поэтому удержанный НДФЛ подоговорнику можем отразить в разделе 1 и 2 отчета за 1 квартал 2026 года в январе месяце, чтобы соблюсти срок до 31.01.2026.
Если же Вы хотите показать удержанный полностью в 2025 году, то сложность будет в том, что этот удержанный НДФЛ не попал своевременно в уведомление по НДФЛ, поэтому если будем показывать, что НДФЛ удержан в декабре 2025 и он попадет в 1 и 2 разделе 6-НДФЛ, то есть риск, что налоговая насчитает пени за несвоевременную уплату.
Хорошо. У Вас ведомость по договору ГПХ проведена? Если проведена, то каким числом?
Сделайте операцию учета НДФЛ, чтобы отразить удержанный — декабрем 2025. Как отразить удержанный НДФЛ документом Операция учета НДФЛ разбираем в статье — Пример 4: Исправление ошибок в учете по НДФЛ
Пример заполнении операции учета НДФЛ
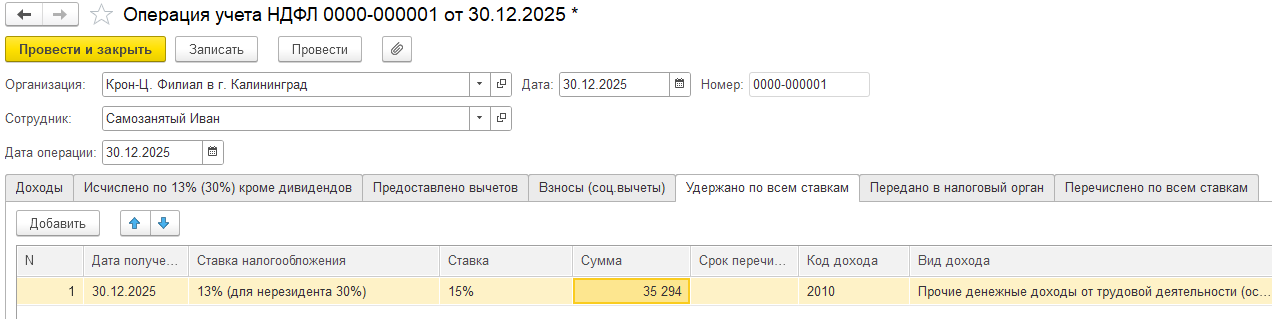
У вас с эти корректировками удержанный не попадает в раздел 1 и 2 6-НДФЛ?
У Вас дата на титульном листе 6-НДФЛ текущая?
Т.к. с теми корректировками, что Вы приложили удержанный не попадает в раздел 1 и 2 6-НДФЛ, то предлагаю попробовать еще изменить дату операции в документе Операция учета НДФЛ, которым корректируете удержанный НДФЛ сейчас она16.04.2026 — поставьте 18.12.2025 и разбейте документы на два, например:
Отлично! Если еще будут вопросы, пишите, будем разбираться дальше 🌺
Здравствуйте!
1. Для того, чтобы исчисленный НДФЛ 35 294 руб. попал в Отражение зарплаты в бухучете за апрель 2026 — перед заполнением отражения отменим проведение двух документом Перерасчет НДФЛ за 2025 и 2026г., которыми пересчитывали НДФЛ(между 2025/2026г). В результате в Отражение зарплаты в бухучете должен попасть исчисленный НДФЛ по договорнику 35 294 руб.
2. По страховым взносам. Т.к.: «Перерасчет страховых взносов внесен один: от 16.04.26 с месяцем регистрации апрель 2026» — то можем ничего не менять страховые взносы должны попасть в Отражение зарплаты в бухучете за апрель 2026 по месяцу регистрации — апрель 2026г.